
费内巴切近期在转会市场的一系列操作,把转会费摊销与财务公平的张力推到台前。俱乐部既要满足欧足联财政可持续规则,又要在土超和欧战保持竞争力,穆里尼奥的阵容需求与账面成本同时压来,这种平衡为何值得关注。费内巴切如何取舍,将影响赛季走向与未来账本,并检验管理层的判断。
费内巴切在夏窗引进恩内斯里,以租借方式得到阿姆拉巴特和圣马克西曼,塔迪奇离队而哲科留队。新合同年限普遍拉长,转会费按年摊销,年度成本被摊薄,但未来几年固定支出增加,这种处理并不神秘,却直接改变账面利润。费内巴切必须在注册与工资结构间找缝,租借与买断条款也把风险后置。
摊销不是把转会费一笔计入当期,而是按合同年限逐年分摊。费内巴切给恩内斯里较长合同,年度摊销降低,短期利润压力缓和;可合同越长,未来可调整空间越窄,一旦球员状态下滑,账面残值会变成负担。这正是财务公平约束下的典型两难。费内巴切要在合同长度上留出退出通道。
欧足联财政可持续规则盯住阵容成本与收入比例,土超转播与商业收入有限,费内巴切无法像英超豪门那样靠收入自然覆盖。PG模拟器app下载拉长合同、用租借分摊工资、出售球员制造资本利得,成为可行路径。这不是钻空子,而是规则内的成本管理。费内巴切尤其需要把规则读成经营语言,并守住现金流。
年度摊销降低让费内巴切在账面上更从容,可工资与经纪人佣金仍要现金支付。租借球员若表现达标,买断费又会转为未来摊销;若表现不佳,租借费与工资沉没,阵容更新反而被锁住。费内巴切因此必须把竞技判断写进财务模型。每笔交易都要留后手并看两面,并把退出条款写进谈判。
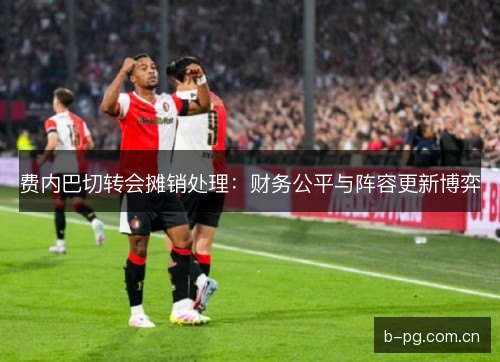
穆里尼奥需要即战力和身体对抗,恩内斯里提供禁区终结,阿姆拉巴特补中场硬度,圣马克西曼带来边路突破。教练要成绩,财务要可持续,费内巴切在两者之间反复校准。这种校准会直接决定谁上场、谁被挂牌。费内巴切没有无限试错空间。每一笔薪资都要对应产出。费内巴切要让财务约束进入首发选择。
为了让账面利润出现,费内巴切需要出售有市场价值的球员。青训球员转会费几乎全是纯利润,成熟球员出售则能回收现金并腾出摊销。可过度出售会削弱阵容,穆里尼奥的短期目标随即受冲击。费内巴切必须在利润与战力间找平衡点。卖谁比卖不卖更难。费内巴切要在出售清单上区分可替代与不可替代。
土超竞争压力来自加拉塔萨雷和贝西克塔斯,费内巴切若缩减投入,联赛争冠与欧战资格都会受影响。欧战收入又依赖成绩,成绩依赖阵容,阵容依赖投入,形成循环。摊销处理只能改变时间分布,不能凭空创造现金。费内巴切因此不能只盯一年财报,也不能忽略联赛对手的投入节奏。
欧足联对阵容成本比例有明确门槛,土超俱乐部也在适应新的审计口径。费内巴切若靠拉长合同压低年度摊销,必须确保未来收入增长能接住固定成本。否则后续窗口会被迫卖人,阵容规划失去连续性。规则不是障碍,而是约束条件。费内巴切要提前布局,并把审计口径纳入赛季预算。
费内巴切在租借交易中常加入选择性买断,把即时现金支出压低,把风险后置。选择性买断是否触发,取决于出场、欧战成绩和球员表现。账面先记租借费,未来再决定是否资本化,这给阵容更新留下回旋。但买断条款也可能变成明天的压力。费内巴切要算清触发概率。费内巴切还要预设无法买断的替代方案。
摊销和租借安排让费内巴切可以同时追求多名强援,但更衣室与工资结构会承受压力。高薪老将与新援并存时,教练必须平衡出场时间,管理层则要防止工资总额失控。阵容更新不是简单换人,而是合同、角色和财务的三重协调。费内巴切尤其如此。费内巴切要让每个角色都有清晰的成本标签。
费内巴切接下来会更重视合同年限与工资阶梯,避免把所有压力推到一个财年。年轻球员和可转售资产会被优先考虑,租借加买断仍会是常用工具。若欧战收入提升,摊销空间才会真正打开。这条路径不会轻松,却更可持续。费内巴切需要耐心。也需要成绩。费内巴切需要用连续两个窗口验证这种节奏。
费内巴切的摊销处理不只是会计技巧,它反映土超俱乐部在财务公平时代的生存方式。通过合同设计、租借结构和出售策略,俱乐部把竞技野心拆成可管理的年度成本。成功与否,要看球场成绩与账本能否同步改善。费内巴切正走在这条窄路上,必须让每笔投入对应可衡量的回报。
对费内巴切而言,真正的考验不是某笔转会费如何分摊,而是能否在欧足联规则、土超争冠和穆里尼奥的用人需求之间建立稳定节奏。摊销可以争取时间,阵容更新必须兑现竞争力,账本与积分才会互相支撑。费内巴切的下一步,将检验这种平衡是否真实。费内巴切需要把短期成绩与长期资产放在同一张表上。
PG模拟器官网(app在应用程序商店下载),完美融合PG技术与全新体验,让玩家随时随地享受高质量PG试玩。PG模拟器为您提供专业稳定的运行环境,支持多款热门电子游戏,即刻畅玩无门槛。选择PG电子模拟器,感受真实细腻的视觉盛宴,让娱乐升级不止一点!兼容多平台,多国语言界面满足全球玩家需求。